
经销商指南
欧盟经销商有时请我们在电动车辆的集装箱里加装手动托盘搬运车。我们通常不建议这样做。中国产手动托盘搬运车需缴纳欧盟反倾销税,几乎所有中国制造商的税率均为 70.8%,另加普通关税和增值税。电动托盘搬运车和堆高车则无需缴纳。
两者之间的界限由法律定义划定,在规划产品线之前,有必要准确了解这条界限。本指南依据欧盟委员会实施条例 (EU) 2024/670,概述该措施涵盖哪些产品、不涵盖哪些产品,以及模糊地带在哪里。
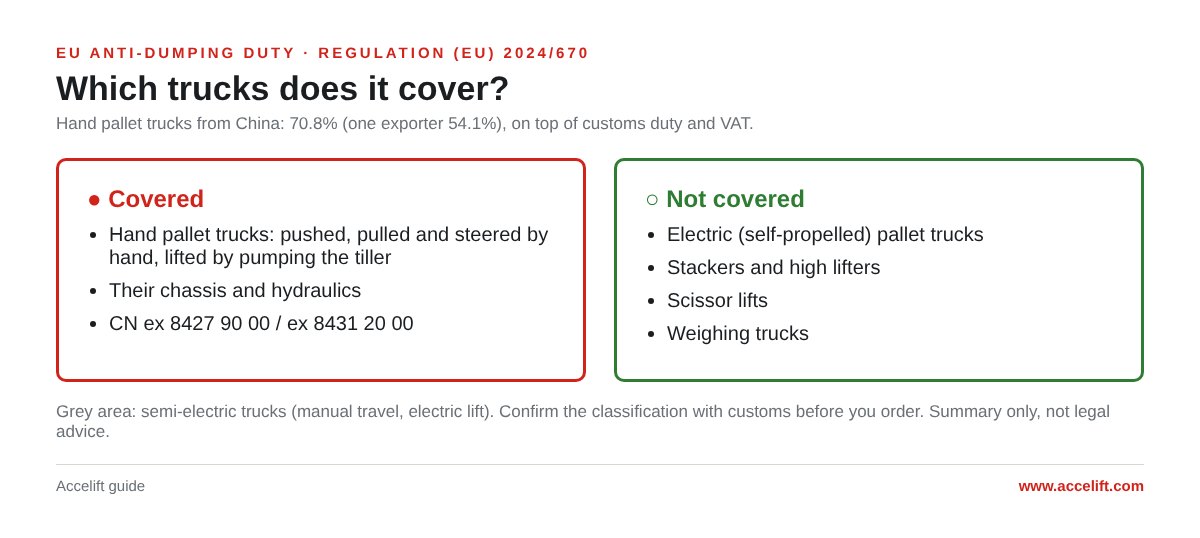
措施概要
| 项目 | 详情 |
|---|---|
| 产品 | 手动托盘搬运车及其主要部件:车架和液压系统 |
| 原产地 | 中华人民共和国 |
| 编码 | CN ex 8427 90 00(TARIC 8427 90 00 19)及 ex 8431 20 00(TARIC 8431 20 00 19) |
| 税率 | 所有企业均为 70.8%,唯一例外是一家适用 54.1% 单独税率的出口商 |
| 法律文件 | 欧盟委员会实施条例 (EU) 2024/670,发布于 2024 年二月 26 日,并于 2024 年二月 27 日刊登在《欧盟官方公报》上 |
该法规是在期终复审后出台的,欧盟通过期终复审来决定即将到期的措施是否应延续。结果是延续。
关税如何征收
反倾销税按欧盟边境完税前净价的百分比计征,通俗地说,就是货物运抵欧盟边境时的价格。按 70.8% 计算,边境价值每 100 欧元的手动托盘搬运车需缴纳 70.80 欧元反倾销税。
这是在普通关税之外额外征收的,此后还要照常缴纳进口增值税。全部加总后,中国产手动托盘搬运车在欧盟的成本远高于其出厂价,而这正是该措施的目的。
由来已久的措施
- 2005:首次对中国产手动托盘搬运车征收反倾销税,税率在 7.6% 至 46.7% 之间。
- 2009:措施扩展至从泰国发运的手动托盘搬运车,以防止通过第三国转运规避关税。
- 2013:中国适用 70.8% 的税率。
- 2016:措施扩展至加装非车架一体式称重系统的轻微改装车型。
- 2024 年二月:经期终复审后再次延续。
反倾销措施通常为期五年,因此若无复审,该措施将自 2024 年二月起持续五年。鉴于以往历史,业内没有人指望它会取消。
什么是手动托盘搬运车
该法规第 1(2) 条对产品作出了定义。简言之,即带有起升货叉、用于搬运托盘的车辆,在平整、水平的硬质地面上“设计为人工推、拉和转向”,且“由步行操作人员通过铰接式操作手柄操作”。
该定义还补充说明,此类车辆仅设计为通过压动手柄将货物抬升至足以搬运的高度。具有其他功能的车辆不在此列,法规列举了四类:高起升搬运车、堆高车、剪叉式升降台和称重搬运车。
实际上,大多数情况只需回答两个问题:车辆是否靠人力移动?起升高度是否仅够行走所需?
该措施不涵盖哪些产品
- 电动托盘搬运车。其行走由电机驱动,而非人工推拉,通常归入 CN 8427 10(电动机驱动的自行式搬运车),与手动托盘搬运车属于不同税目。
- 堆高车,手动或电动,可起升至货架高度。
- 高起升搬运车。
- 剪叉式升降台。
- 称重搬运车。但请注意 2016 年的扩展规定:加装非车架一体式称重系统的手动托盘搬运车仍在征税范围内。
以上产品仍需缴纳普通关税和增值税,只是无需缴纳反倾销税。
下单前需确认的模糊地带
半电动托盘搬运车。部分车型靠人力推行,但起升为电动。该定义涵盖仅通过压动手柄起升货物的车辆,这一点指向一方;而人力行走则指向另一方。海关如何认定此类车辆,应在下单前确认,最好向本国海关申请具有约束力的关税归类预裁定(BTI)。
备件。该措施既涵盖整车,也涵盖手动托盘搬运车的车架和液压系统。因此,从中国以备件名义进口手动托盘搬运车车架或液压单元,同样需缴纳该关税。
经第三国转运。自 2009 年起,从泰国发运的手动托盘搬运车同样征税。中国产车辆经第三国转运并不改变其原产地。
这对欧盟经销商意味着什么
在 70.8% 的关税下,中国产手动托盘搬运车在欧盟没有竞争力。欧盟经销商从其他地区或欧盟内部采购手动托盘搬运车,而从中国采购电动托盘搬运车和堆高车。电动车辆才是中国工厂在欧洲竞争的领域。
我们也是这样做的。对于欧盟客户,我们专注于电动托盘搬运车和堆高车,例如紧凑型锂电 SL15L3 和 SL20L3。我们的 BF 手动托盘搬运车则面向欧盟以外的客户销售。
如果您打算用电动车型替代产品线中的手动托盘搬运车,我们的电动托盘搬运车选购指南对各种选择作了说明,从中国进口仓储设备则介绍了集装箱、交货期和备件。
本文仅为面向采购方的概要说明,不构成法律意见。税率和适用范围可能变化,下单前请与您的报关代理核实当前的 TARIC 条目。
如需为欧盟市场规划电动托盘搬运车和堆高车集装箱,请联系我们,告知车型和目的港。
来源:欧盟委员会实施条例 (EU) 2024/670(EUR-Lex)。